Domain zweiständerpresse.de kaufen?
Wir ziehen mit dem Projekt
zweiständerpresse.de um.
Sind Sie am Kauf der Domain
zweiständerpresse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zweiständerpresse.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Röhm, Zubehör Maschine, Normalbacke SGNA, Grösse 3, Backenbreite 135, mit versetzbarem Werkstück-AnschlagDie Normalbacke SGNA in Grösse 3 ist ein hochwertiges Zubehörteil für Maschinen, das speziell für die Verwendung mit Spannbacken der Rapid-Reihe konzipiert wurde. Mit einer Backenbreite von 135 mm bietet sie eine optimale Spannkraft und Stabilität für verschiedene Werkstücke. Der versetzbare Werkstück-Anschlag ermöglicht eine flexible Anpassung an unterschiedliche Werkstückgrössen und -formen, was die Vielseitigkeit und Effizienz bei der Bearbeitung erhöht. Die Backe ist gehärtet und geschliffen, was ihre Langlebigkeit und Widerstandsfähigkeit unter anspruchsvollen Bedingungen gewährleistet. Diese Eigenschaften machen die Normalbacke SGNA zu einer idealen Wahl für professionelle Anwendungen in der Metallbearbeitung und anderen industriellen Bereichen.136,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
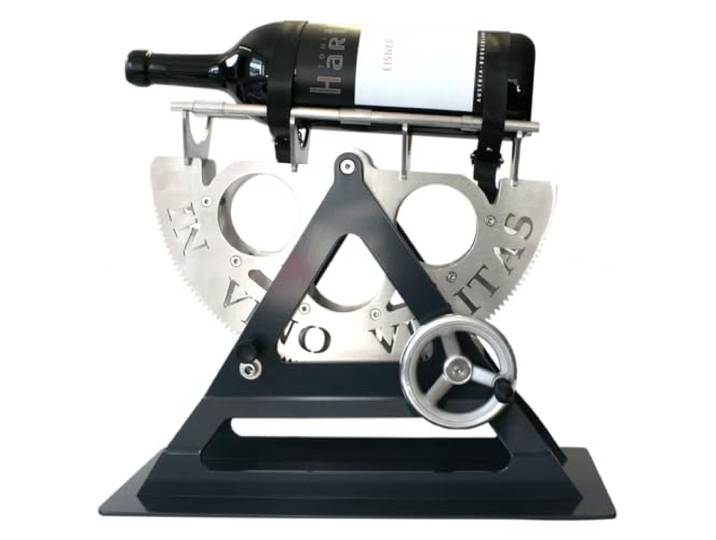
Werkstück WEINDEKANTER DEKANTIERMASCHINEWerkstück WEINDEKANTER DEKANTIERMASCHINE. Perfekter Weingenuss: Dank sanfter Belüftung und präzisem Dekantieren entfalten Ihre Weine ihr volles Aroma und Geschmackspotenzial. Elegantes Design: Diese Dekantiermaschine ist mehr als nur funktional – sie ist ein Statement. Ein echter Blickfang, der in jeder Umgebung für Begeisterung sorgt. Einfache Handhabung: Sie müssen kein Experte sein – die intuitive Bedienung macht das Dekantieren für jeden zum Kinderspiel. Für jeden Wein: Ob Rot, Weiß oder Rosé – diese Maschine ist der ideale Begleiter für all Ihre Lieblingsweine. Leichte Reinigung: Abnehmbare Teile machen die Reinigung schnell und einfach, damit Sie mehr Zeit für den Genuss haben. Farbe:Anthrazit-grau890,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkstück WEINDEKANTER DEKANTIERMASCHINE Klein<p>Die <strong>WEINDEKANTER DEKANTIERMASCHINE Klein</strong> ist der perfekte Begleiter für alle Weinliebhaber, die das volle Aroma und Geschmackspotenzial ihrer Weine ausschöpfen möchten. Durch die sanfte Belüftung und das präzise Dekantieren wird jeder Schluck zu einem unvergesslichen Erlebnis. Diese Maschine sorgt dafür, dass sich die Aromen optimal entfalten und Ihr Wein in neuem Glanz erstrahlt.</p><p>Mit ihrem eleganten Design in <strong>Anthrazit-grau</strong> ist die Dekantiermaschine nicht nur funktional, sondern auch ein echter Blickfang in jeder Umgebung. Sie fügt sich harmonisch in jede Einrichtung ein und zieht die Blicke auf sich. Egal ob bei einem festlichen Dinner oder einem gemütlichen Abend mit Freunden, die WEINDEKANTER DEKANTIERMASCHINE wird zum Gesprächsthema.</p><p>Die intuitive Bedienung macht das Dekantieren für jeden zum Kinderspiel. Du musst kein Experte sein, um die Vorzüge dieser Maschine zu genießen. Sie eignet sich für alle Weinsorten – ob <strong>Rot</strong>, <strong>Weiß</strong> oder <strong>Rosé</strong>, jeder Wein wird optimal belüftet und präsentiert. Zudem sind die abnehmbaren Teile ein großer Vorteil, da sie die Reinigung schnell und unkompliziert gestalten. So bleibt dir mehr Zeit, um deinen Wein in vollen Zügen zu genießen.</p>790,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Röhm, Zubehör Maschine, Normalbacke SGNA, Grösse 3, Backenbreite 135, mit versetzbarem Werkstück-AnschlagDie Normalbacke SGNA in Grösse 3 ist ein hochwertiges Zubehörteil für Maschinen, das speziell für die Verwendung mit Spannbacken der Rapid-Reihe konzipiert wurde. Mit einer Backenbreite von 135 mm bietet sie eine optimale Spannkraft und Stabilität für verschiedene Werkstücke. Der versetzbare Werkstück-Anschlag ermöglicht eine flexible Anpassung an unterschiedliche Werkstückgrössen und -formen, was die Vielseitigkeit und Effizienz bei der Bearbeitung erhöht. Die Backe ist gehärtet und geschliffen, was ihre Langlebigkeit und Widerstandsfähigkeit unter anspruchsvollen Bedingungen gewährleistet. Diese Eigenschaften machen die Normalbacke SGNA zu einer idealen Wahl für professionelle Anwendungen in der Metallbearbeitung und anderen industriellen Bereichen.136,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Werkstück WEINDEKANTER DEKANTIERMASCHINEWerkstück WEINDEKANTER DEKANTIERMASCHINE. Perfekter Weingenuss: Dank sanfter Belüftung und präzisem Dekantieren entfalten Ihre Weine ihr volles Aroma und Geschmackspotenzial. Elegantes Design: Diese Dekantiermaschine ist mehr als nur funktional – sie ist ein Statement. Ein echter Blickfang, der in jeder Umgebung für Begeisterung sorgt. Einfache Handhabung: Sie müssen kein Experte sein – die intuitive Bedienung macht das Dekantieren für jeden zum Kinderspiel. Für jeden Wein: Ob Rot, Weiß oder Rosé – diese Maschine ist der ideale Begleiter für all Ihre Lieblingsweine. Leichte Reinigung: Abnehmbare Teile machen die Reinigung schnell und einfach, damit Sie mehr Zeit für den Genuss haben. Farbe:Anthrazit-grau890,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werkstück WEINDEKANTER DEKANTIERMASCHINE Klein<p>Die <strong>WEINDEKANTER DEKANTIERMASCHINE Klein</strong> ist der perfekte Begleiter für alle Weinliebhaber, die das volle Aroma und Geschmackspotenzial ihrer Weine ausschöpfen möchten. Durch die sanfte Belüftung und das präzise Dekantieren wird jeder Schluck zu einem unvergesslichen Erlebnis. Diese Maschine sorgt dafür, dass sich die Aromen optimal entfalten und Ihr Wein in neuem Glanz erstrahlt.</p><p>Mit ihrem eleganten Design in <strong>Anthrazit-grau</strong> ist die Dekantiermaschine nicht nur funktional, sondern auch ein echter Blickfang in jeder Umgebung. Sie fügt sich harmonisch in jede Einrichtung ein und zieht die Blicke auf sich. Egal ob bei einem festlichen Dinner oder einem gemütlichen Abend mit Freunden, die WEINDEKANTER DEKANTIERMASCHINE wird zum Gesprächsthema.</p><p>Die intuitive Bedienung macht das Dekantieren für jeden zum Kinderspiel. Du musst kein Experte sein, um die Vorzüge dieser Maschine zu genießen. Sie eignet sich für alle Weinsorten – ob <strong>Rot</strong>, <strong>Weiß</strong> oder <strong>Rosé</strong>, jeder Wein wird optimal belüftet und präsentiert. Zudem sind die abnehmbaren Teile ein großer Vorteil, da sie die Reinigung schnell und unkompliziert gestalten. So bleibt dir mehr Zeit, um deinen Wein in vollen Zügen zu genießen.</p>790,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita, Zubehör Maschine, Druck Fall-Wasserset VPE: 0Kann sowohl mit dem mitgelieferten Vorratsbehälter als auch über eine vorhandene Wasserleitung betrieben werden. Der Wasserzufluss findet in der mitgelieferten Abdeckhaube statt und mindert ein übermässiges Spritzen. Die Durchflussmenge ist mittels Hebel einstellbar. Schneller Wechsel der Abdeckhaube mit nur einer Schraube.54,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theoretische Produktivität, Fachbücher von Larissa WallnerDie Untersuchung geht der Frage nach, wie es mit Kants kritischer Philosophie begreifbar ist, dass wir neue Gedanken entwickeln und mustergültige originelle, ästhetische Formen finden. Theoretische Produktivität ist ein subjektiver Veränderungsprozess in der Zeit, der Überzeugungen und die Art, wie diese für wahr gehalten werden, betrifft. Einerseits ist intellektuelle Produktion bei Kant durch universelle Erkenntnisvermögen bestimmt, andererseits von empirischer, historischer Erfahrung informiert. Die Entwicklung innovativer Gedanken und origineller ästhetischer Formen beruht auf einem Ineinandergreifen von produktivem Imaginieren, produktivem Selbstdenken und orientierendem Entwerfen. Mit Kant ist theoretische Produktivität als bestimmbare wie auch als zukunftsoffene intellektuelle Aktivität begreifbar. Beide Fälle setzen theoretische Freiheit notwendig voraus.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.